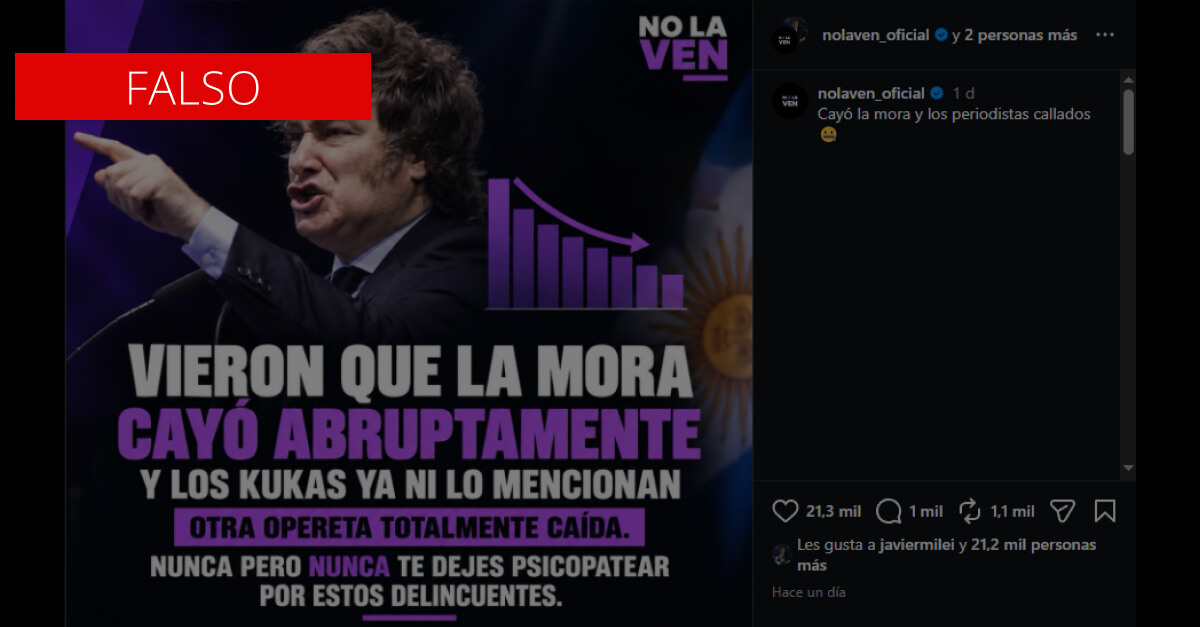
Una publicación compartida por el presidente Javier Milei aseguró que “la mora cayó abruptamente” y presentó el supuesto descenso como la caída de una “opereta” opositora.
Sin embargo, los últimos datos oficiales disponibles muestran lo contrario: la morosidad de los créditos a las familias llegó al 12,9% en julio de 2026, el nivel más alto de la serie estadística del Banco Central, que comienza en enero de 2010.
Qué decía la publicación que compartió Milei
El contenido fue publicado originalmente en colaboración con No La Ven, un sitio de marcada línea favorable al Gobierno, y luego compartido por el Presidente en su cuenta de Instagram.
“Vieron que la mora cayó abruptamente y los kukas ya ni lo mencionan. Otra opereta totalmente caída”, afirmaba el posteo.
Según el relevamiento de Chequeado, la publicación superó los 20 mil “Me gusta” y fue republicada más de mil veces.
Pero los números oficiales conocidos pocos días después contradicen la afirmación.
La mora no cayó: siguió subiendo
El último Informe sobre Bancos del BCRA muestra que la irregularidad de los créditos a las familias alcanzó 12,9% en julio, frente al 12,8% registrado en junio.
La comparación interanual es todavía más significativa: en julio de 2025 la mora de las familias era del 5,6%. Un año después, más que se duplicó.
El deterioro tampoco se limita a los hogares. Si se considera todo el crédito al sector privado —incluidas las empresas—, la irregularidad llegó al 7,7%, también en niveles máximos de la serie. En las empresas, específicamente, la mora se ubicó en 3,6%.
¿Será confusión?
El propio Banco Central señaló que en julio continuó desacelerándose el crecimiento de la cartera irregular. Es decir: la mora siguió aumentando, aunque lo hizo a menor velocidad.
Además, consultoras privadas vienen detectando una reducción de la denominada “mora temprana”, correspondiente a atrasos más recientes, y señalan que las refinanciaciones ofrecidas por los bancos podrían anticipar una mejora en los próximos meses. Pero una desaceleración en el crecimiento, una caída de atrasos tempranos o una expectativa futura no equivalen a una caída de la morosidad actual.
El dato oficial contradice el posteo
La última fotografía disponible del sistema financiero es clara: la mora de las familias no cayó abruptamente, sino que pasó del 5,6% al 12,9% en doce meses y alcanzó el máximo de la serie del BCRA.
La evolución de los próximos meses podrá confirmar si las señales de mejora anticipadas por algunos analistas terminan revirtiendo la tendencia. Por ahora, sin embargo, los números oficiales todavía no muestran ese cambio.
Fuente primaria: Informe sobre Bancos de julio de 2026 — BCRA
Verificación: Chequeado — Es falso que la mora bancaria cayó abruptamente

Ezequiel Casartelli
Director Desmiento - Licenciado en Ciencia Política • Máster en Análisis de la Opinión Pública, Encuestas, Medios de Comunicación y Nuevas Tecnologías • Diplomado en Comunicación Política • Especializado en Data Intelligence.